Émergence d'un nouveau contexte pour le Transmanche maritime durant la décennie 1990 ?
—
publié le 8 décembre 1999
(1999)
La Mer de la Manche est un carrefour de trafic maritime d'importance mondiale. Les évolutions des transports et du commerce mondial modifient les formes de ce trafic. Les points d'arrivée et de départ privilégiés évoluent au cours des décennies, mais une constante demeure : la mer de la Manche est une interface essentielle entre l'Europe et le monde en même temps qu'une « mer intérieure » européenne très fréquentée.
Les matrices historiques et spatiales qui se sont succédées depuis la fin du XVII e siècle ont profondément remanié les types de transports maritimes, les rôles et les profils des ports, leur relation à leur hinterland, les types de trafics. Le transport à destination lointaine et mondiale a continué de croître tout en modifiant une part de ses destinations et de ses fonctionnements. Aujourd'hui, plus de 260 navires par jour en moyenne passent le Cap Gris Nez dans le Détroit, soit près de 95 000 navires par an. À l'orthogonale de cet important trafic, s'en est développé un autre, surtout à partir de la décennie 1970 : le trafic transmanche entre le continent et les îles britanniques. Il a atteint en 1997, plus de 26 millions de personnes et de tonnes de marchandises entre les ports français et les îles britanniques. À ce trafic avec les ports français, il faut encore ajouter celui avec les ports de la Belgique et des Pays-Bas. Ce volume est considérable, mais la nouvelle donne depuis l'ouverture historique du Tunnel sous la Manche n'est-elle pas de nature à redistribuer les cartes des échanges entre le continent et les îles britanniques ? Les dernières statistiques soulèvent une série de questions sur l'ampleur des changements introduits par le Tunnel, le transport par lien fixe et la montée en puissance de l'Eurostar. Les modifications sur le Détroit étaient jusqu'alors les plus visibles, les opérateurs avaient engagé des opérations de fusion, restructuration et modification de l'offre de transport. Le développement de l'activité du lien fixe combiné aux modifications des infrastructures autoroutières en France ne concourent-t-ils pas à une extension de l'aire d'influence du Tunnel vers l'Ouest ? La combinaison de ce développement et de nouvelles possibilités en termes de distances-temps sur la Manche Ouest sont-elles de nature à accroître globalement le volume et l'intensité des échanges entre les continents et les îles britanniques ? La concurrence accrue va-t-elle se traduire par un affaiblissement des possibilités d'échange par l'Ouest et une captation grandissante par le Tunnel ou un gain d'ensemble par delà les réorganisations du dispositif actuel ?
Enfin, la violente concurrence sur les distances courtes (Sud anglais, Nord français) va-t-elle pousser à la recherche de nouvelles possibilités à distances plus longues (Espagne, Écosse, par exemple) convergeant avec d'autres logiques, celles de l'effort pour s'opposer à l'engorgement des axes autoroutiers et de la réflexion sur environnement et transports ou celles du développement des contacts intra-européens pour les régions éloignées ? Les prochaines années apporteront réponse à ces questions, nous proposons ci-après quelques éléments de repère du trafic transmanche au cours de la dernière décennie qui permettent d'apprécier l'évolution à l'oeuvre actuellement, et les tendances qui s'amorcent. Par delà quelques tendances générales, nous fournissons quelques gros plans sur des ports de la Manche Ouest. Pour permettre la comparaison sans verser dans l'étude de cas, ils sont nécessairement succincts.
A. Le trafic transmanche depuis le début de la décennie 90 : la croissance est une tendance lourde
B. La Manche Ouest touchée par l'extension de l'attractivité du Tunnel ?
C. La montée en charge du Tunnel se poursuit
D. Mobilités de population et intérêts des lignes de l'Ouest
A. Le trafic transmanche depuis le début de la décennie 90 : La croissance est une tendance lourde
1994 a été le point haut du transport maritime de passagers des décennies 1980 et 1990 avec 27,9 millions de personnes transportées sur la Manche.
À compter de cette date, le lien fixe fait passer un nombre croissant de personnes et de marchandises sous la Manche, et le mode de transport ferries n'est plus le mode exclusif. L'année 1997 enregistre encore un total de près de 27 millions de passagers « bateaux » mais 1998 descend à 24 millions, soit un recul de plus de 8 %. Dans le même temps, le trafic par le Tunnel atteignait 15 millions de personnes en 1997 et environ 20 millions en 1998. La tendance générale est à l'accroissement, un accroissement même impétueux : près de 28 millions de personnes traversaient la Manche en bateau en 1994, année de l'ouverture du Tunnel ; 24 millions ont fait de même en 1998, auxquels il faut ajouter 20 millions par le Tunnel. Il s'agit presque d'un doublement, le recul du maritime, remis dans cette perspective, est relativement peu important, l'aérien Paris-Londres a dû plus en pâtir. Ce qui est surtout à retenir c'est que du nouveau trafic a été généré. Le développement du trafic transmanche est une tendance lourde, dont au moins la décennie à venir ne verra que l'accentuation.
Cette tendance lourde ne signifie pas que les modalités de ce trafic demeurent semblables non seulement à ce qu'elles étaient avant la révolution que constitue l'ouverture du Tunnel, mais même au cours des premières années de l'ouverture. Le rapport Tunnel/maritime modifie considérablement l'état des choses, non seulement dans le secteur des transports, mais dans les territoires directement concernés. Les modalités même du maritime vont continuer de se modifier. Les évènements des années 1998 et 1999 marquent l'amorce de ces changements qui concernent les compagnies, les types de bateaux, les services offerts, les ports, et les territoires desservis par ces ports.
En accroissement constant depuis les années 1960, le trafic maritime passagers sur la Manche dépasse depuis le début des années 1990 la vingtaine de millions chaque année. L'évolution du trafic marchandise des ports français de la zone s'inscrit, elle, dans plusieurs logiques, plus diverses que le trafic passager.La relation continent-îles britanniques est une de ces logiques parmi d'autres. Le commerce lointain, la concurrence avec les ports belges ou hollandais, prévalent pour les ports les plus importants. L'amélioration de la conjoncture économique des deux dernières années s'est évidemment traduite sur l'activité marchandise .
Entre 1996 et 1998, le trafic total de la quarantaine de ports français a augmenté de 14,14 %, il est passé de 295 millions de tonnes en 1996 à 337 millions de tonnes en 1998. Entre 1996 et 1997, le volume des marchandises a progressé de plus de 9 % (de 295 Mt à 324 Mt), entre 1997 et 1998, de 4 % (de 324 Mt à 337 Mt). Le secteur des transports de marchandises bénéficie, d'une part du calme social relatif sur les quais (après les conflits sociaux nés de la réforme de la manutention portuaire 1991-1994) et d'autre part, de l'accroissement des échanges internationaux. On estime à 5,3 milliards de tonnes le trafic mondial de marchandises, en croissance ces dernières années.
Globalement, la conjoncture favorise le développement de l'activité des ports français de la Manche. 210 millions de tonnes ont été traitées en 1998 contre 178 en 1996, soit une augmentation globale de 18 % entre 1996 et 1998. Les grands ports ont augmenté nettement leur trafic, leurs équipements permettant de recevoir des armements modernes (conteneurs...) alors que les ports départementaux, encore dépendant de l'activité agricole stagnent ou voient leur trafic diminuer.
Les ports du Havre (+ 18,25 % entre 1996 et 1998) ou de Nantes–Saint-Nazaire (+ 28,52 %) – que nous mentionnons là pour saisir une perspective générale, bien qu'il ne soit pas sur la façade Manche –, ont connu une progression de leur trafic liée au développement des conteneurs. Le port de Calais (+ 30 %) bénéficie d'une année 1997 excellente (augmentation de plus de 46 % du trafic transmanche en volume, augmentation de plus de 64 % des véhicules commerciaux, plus de 20 millions de passagers sur les lignes transmanche).
Les restructurations des compagnies maritimes touchent les trafics des ports français de la zone transmanche. Le port de Cherbourg subit la perte de la ligne Cherbourg-Southampton en 1996 de la compagnie Stena (-8,79 %). Dieppe (-31,58 %) accuse la perte d'activité progressive et la fermeture de la ligne Dieppe-Newhaven. Le port de Saint-Brieux-le-Légué, avec une diminution de 80 000 tonnes du secteur de l'alimentation animale en 1998, perd 30 % de son activité.
L'une des fragilités des ports français de la zone transmanche apparaît au travers de ces évolutions : ils dépendent trop souvent d'un seul secteur d'activité, le transmanche pour les plus importants ou le secteur agricole pour les autres. La diversification de leurs activités apparaît impérative dans un contexte de concurrence exacerbée. C'est dans ce contexte qu'il faut apprécier l'évolution du trafic passager et la position relative de la Manche Ouest.
Le trafic passager n'a pas les mêmes ressorts. Sur un fond de mobilité en constante augmentation, la conjoncture économique, le taux de change des monnaies avant la mise en place de l'euro (comme en 1995-1996) jouent sur les flux. Si la tendance générale est à l'augmentation, la répartition de ce flux de plus de vingt millions de personnes est, elle, sujette à variation. La première de ces variations est la rupture historique que constitue l'ouverture du Tunnel sous la Manche en 1994 et donc la possibilité de traverser la mer autrement que par bateau. Les autres variations sont, elles, liées aux modifications réelles et perçues, en termes de distances-temps, de confort et de sécurité, des infrastructures routières sur le continent, ainsi qu'aux modifications de l'offre de transport maritime également en termes de distances-temps ou d'agrément.Dans le trafic passager transmanche, il y a le détroit et le reste. 80 % de l'ensemble des passagers empruntent le détroit. Le reste, c'est-à-dire toutes les lignes de Dieppe-Newhaven jusqu'à la Bretagne, représentent 5 millions et 20 % de l'ensemble. C'est une structure essentielle du trafic et cette proportion ne doit conduire à mésestimer ni les 5 millions, ni les lignes et les ports qui les accueillent à raison de cette proportion. Ils représentent des volumes en eux-mêmes considérables, des vecteurs d'échanges européens diversifiant les possibilités d'un point de passage unique et des potentiels de développement pour les régions concernées.
La Manche Ouest demeure également le lieu de l'exclusivité du maritime quand le détroit est le lieu d'une concurrence entre le lien fixe et les ferries. C'est également dans ce secteur que des innovations de l'offre de transport maritime (transports rapides, navires à confort élevé, prestations multiples) voient le jour.
B. La Manche Ouest touchée par l'extension de l'attractivité du Tunnel ?
Les conditions du trafic maritime et la situation des différents modes de transports sur le continent avaient jusqu'alors limité la concurrence du Tunnel au secteur Est de la Manche et épargné la Manche Ouest. L'année 1998 marque peut-être un changement de cette situation.
Entre 1988 et 1998, l'évolution du trafic a été plus heurtée en Manche Est qu'en Manche Ouest. Calais a connu une vive croissance, atteignant un indice 172 en 1994 puis 188 en 1997 pour une base 100 en 1990. Dunkerque monte à 134 en 1995 puis retombe à 108 en 1995, 79 en 1996, 23 en 1997, et enfin arrête tout trafic en 1998. Boulogne recule dès 1991, chute à 29 en 1993, avant l'ouverture du Tunnel. Calais, Dunkerque et Boulogne ont connu des variations de forte amplitude. Dieppe, à la limite des deux secteurs, a un profil heurté l'apparentant aux ports du Détroit pour les turbulences qu'ils ont subi. Dès 1991, il glisse sous la base 100 de 1990, en 1993, il remonte vivement à 146, puis en pente forte régulière recule jusqu'à l'indice 74 en 1998.
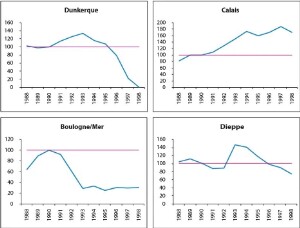
Trafic passager en Manche Est et Ouest
(Grande-Bretagne et Irlande)
| TOTAL |
16 400 807
|
19 532 640
|
20 293 649
|
21 274 721
|
23 102 525
|
24 893 509
|
27 401 537
|
25 433 358
|
25 586 507
|
26 391 889
|
24 137 163
|
| Passagers | 1988 | 1989 | 1990 | 1991 | 1992 | 1993 | 1994 | 1995 | 1996 | 1997 | 1998 |
| Dunkerque |
1 600 726
|
1 524 878
|
1 550 688
|
1 778 156
|
1 950 935
|
2 072 958
|
1 802 982
|
1 673 482
|
1 227 096
|
359 928
|
0
|
| Calais |
8 690 716
|
10 534 501
|
10 682 281
|
11 546 210
|
13 862 584
|
16 032 019
|
18 393 48
|
17 055 698
|
18 149 157
|
20 059 962
|
18 116 566
|
| Boulogne/Mer |
1 911 637
|
2 659 345
|
2 974 821
|
2 732 141
|
1 783 367
|
850 249
|
975 013
|
741 839
|
902 504
|
874 641
|
912 217
|
| Dieppe |
863 551
|
925 498
|
833 855
|
723 090
|
739 566
|
1 216 486
|
1 169 888
|
974 852
|
818 242
|
746 416
|
614 664
|
| Le Havre |
827 758
|
904 762
|
991 161
|
958 870
|
959 322
|
901 440
|
969 979
|
1 050 284
|
988 743
|
996 147
|
866 366
|
| Caen |
690 081
|
869 911
|
970 159
|
941 338
|
1 128 694
|
1 152 027
|
1 120 238
|
978 130
|
853 643
|
974 219
|
965 788
|
| Cherbourg |
1 032 633
|
1 203 085
|
1 241 472
|
1 504 654
|
1 788 510
|
1 619 873
|
1 764 722
|
1 755 668
|
1 536 791
|
1 218 949
|
1 419 848
|
| Saint-Malo* |
388 989
|
445 586
|
475 066
|
481 480
|
386 089
|
412 015
|
576 318
|
579 016
|
561 337
|
529 397
|
598 457
|
| Roscoff |
394 716
|
465 074
|
574 146
|
608 782
|
503 458
|
636 442
|
628 549
|
624 389
|
548 994
|
632 230
|
643 257
|
Évolution annuelle du trafic passager en Manche Est et Ouest (en pourcentage)
| TOTAL |
19,10
|
3,90
|
4,83
|
8,59
|
7,75
|
10,08
|
-7,18
|
0,60
|
3,15
|
-8,54
|
47,17
|
| Evo. trafic/port | 1988/1989 | 1989/1990 | 1990/1991 | 1991/1992 | 1992/1993 | 1993/1994 | 1994/1995 | 1995/1996 | 1996/1997 | 1997/1998 | 1988/1998 |
| Dunkerque |
-4,74
|
1,69
|
14,67
|
9,72
|
6,25
|
-13,02
|
-7,18
|
-26,67
|
-70,67
|
-100,00
|
-100,00
|
| Calais |
21,22
|
1,40
|
8,09
|
20,06
|
15,65
|
14,73
|
-7,27
|
6,41
|
10,53
|
-9,69
|
108,46
|
| Boulogne/Mer |
39,11
|
11,86
|
-8,16
|
-34,73
|
-52,32
|
14,67
|
-23,91
|
21,66
|
-3,09
|
4,30
|
-52,28
|
| Dieppe |
7,17
|
-9,90
|
-13,28
|
2,28
|
64,49
|
-3,83
|
-16,67
|
-16,07
|
-8,78
|
-17,65
|
-28,82
|
| Le Havre |
9,30
|
9,55
|
-3,26
|
0,05
|
-6,03
|
7,60
|
8,28
|
-5,86
|
0,75
|
-13,03
|
4,66
|
| Caen |
26,06
|
11,52
|
-2,97
|
19,90
|
2,07
|
-2,76
|
-12,69
|
-12,73
|
14,12
|
-0,87
|
39,95
|
| Cherbourg |
16,51
|
3,19
|
21,20
|
18,87
|
-9,43
|
8,94
|
-0,51
|
-12,47
|
-20,68
|
16,48
|
37,50
|
| Saint-Malo* |
14,55
|
6,62
|
1,35
|
-19,81
|
6,72
|
39,88
|
0,47
|
-3,05
|
-5,69
|
13,05
|
53,85
|
| Roscoff |
17,82
|
23,45
|
6,03
|
-17,30
|
26,41
|
-1,24
|
-0,66
|
-12,08
|
15,16
|
1,74
|
62,97
|
| 1990 base 100 | 1988 | 1989 | 1990 | 1991 | 1992 | 1993 | 1994 | 1995 | 1996 | 1997 | 1998 |
| TOTAL |
81
|
96
|
100
|
105
|
114
|
123
|
135
|
125
|
126
|
130
|
119
|
| Dunkerque |
103
|
98
|
100
|
115
|
126
|
134
|
116
|
108
|
79
|
23
|
0
|
| Calais |
81
|
99
|
100
|
108
|
130
|
150
|
172
|
160
|
170
|
188
|
170
|
| Boulogne/Mer |
64
|
89
|
100
|
92
|
60
|
29
|
33
|
25
|
30
|
29
|
31
|
| Dieppe |
104
|
111
|
100
|
87
|
89
|
146
|
140
|
117
|
98
|
90
|
74
|
| Le Havre |
84
|
91
|
100
|
97
|
97
|
91
|
98
|
106
|
100
|
101
|
87
|
| Caen |
71
|
90
|
100
|
97
|
116
|
119
|
115
|
101
|
88
|
100
|
100
|
| Cherbourg |
83
|
97
|
100
|
121
|
144
|
130
|
142
|
141
|
124
|
98
|
114
|
| Saint-Malo* |
82
|
94
|
100
|
101
|
81
|
87
|
121
|
122
|
118
|
111
|
126
|
| Roscoff |
69
|
81
|
100
|
106
|
88
|
111
|
109
|
109
|
96
|
110
|
112
|
|
TOTAL
|
16 564 294
|
19 700 839
|
20 490 323
|
21 466 334
|
23 297 155
|
25 341 199
|
27 793 477
|
25 823 650
|
25 986 643
|
26 821 143
|
24 592 267
|
| Passagers | 1988 | 1989 | 1990 | 1991 | 1992 | 1993 | 1994 | 1995 | 1996 | 1997 | 1998 |
| Dunkerque |
1 600 726
|
1 524 878
|
1 550 688
|
1 778 156
|
1 950 935
|
2 072 958
|
1 802 982
|
1 673 482
|
1 227 096
|
359 928
|
0
|
| Calais |
8 690 716
|
10 534 501
|
10 682 281
|
11 546 210
|
13 862 584
|
16 032 019
|
18 393 848
|
17 055 698
|
18 149 157
|
20 059 962
|
18 116 566
|
| Boulogne/Mer |
1 911 637
|
2 659 345
|
2 974 821
|
2 732 141
|
1 783 367
|
850 249
|
975 013
|
741 839
|
902 504
|
874 641
|
912 217
|
| Dieppe |
863 551
|
925 498
|
833 855
|
723 090
|
739 566
|
1 216 486
|
1 169 888
|
974 852
|
818 242
|
746 416
|
614 664
|
| Le Havre |
827 758
|
904 762
|
991 161
|
958 870
|
959 322
|
901 440
|
969 979
|
1 050 284
|
988 743
|
996 147
|
866 366
|
|
dont Irl.
|
163 487
|
168 199
|
196 674
|
191 613
|
194 630
|
164 372
|
150 854
|
124 241
|
106 797
|
62 235
|
|
| Caen |
690 081
|
869 911
|
970 159
|
941 338
|
1 128 694
|
1 152 027
|
1 120 238
|
978 130
|
853 643
|
974 219
|
965 788
|
| Cherbourg |
1 032 633
|
1 203 085
|
1 241 472
|
1 504 654
|
1 788 510
|
1 619 873
|
1 764 722
|
1 755 668
|
1 536 791
|
1 218 949
|
1 419 848
|
|
dont Irl.
|
28 000
|
123 000
|
|||||||||
| Saint-Malo |
388 989
|
445 586
|
475 066
|
481 480
|
386 089
|
412 015
|
576 318
|
579 016
|
561 337
|
529 397
|
598 457
|
|
dont Irl.
|
17 331
|
21 575
|
21 583
|
20 011
|
|
||||||
|
Iles Anglo-N.
|
447 690
|
391 940
|
368 709
|
400 136
|
429 254
|
455 104
|
|||||
| Roscoff |
394 716
|
465 074
|
574 146
|
608 782
|
503 458
|
636 442
|
628 549
|
624 389
|
548 994
|
632 230
|
643 257
|
|
dont Irl.
|
132 712
|
131 371
|
139 181
|
||||||||
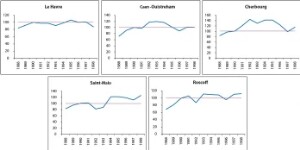
L'évolution des ports de la Manche Ouest a été plus lissée, moins brusque. Les progressions sont moins fortes qu'en Manche Est : aucun port ne dépasse l'indice 150. La progression la plus accentuée est celle de Cherbourg qui, en 4 ans, passant de l'indice 83 (en 1988) à l'indice 144 en 1992 gagne 61 points d'indice. À l'inverse les reculs sont moins vifs, on n'y voit pas les plongées sous la barre de l'indice 100 de 1990, tels Boulogne (indice 25 en 1994-1995-1996), Dunkerque ou Dieppe.
Cherbourg ne passe en dessous de la base 100 qu'une fois en 1997 (-2 points), Caen tourne autour tout le long des huit années (légèrement inférieures 1991 et 1996, deux égales 1997 et 1998, trois légèrement supérieures 1992-1993-1994). Saint-Malo a le profil plus nettement orienté à la hausse : après une baisse en 1992-1993 (indices 81 et 87), il progresse ensuite et se stabilise les dernières années à 115-120. Roscoff se comporte comme Caen et côtoie sa base 100 de 1990, deux années en deçà et le plus souvent au-dessus. Le Havre, – dont il faut rappeler que ce trafic est marginal dans son activité –, a un profil semblable mais un cran au-dessous : sur huit années, cinq sont en dessous de la base 100 de 1990. Les écarts sont faibles (moins de 10 points) mais ils témoignent d'une faible tonicité.Sur le cours de la décennie 1990, au terme de sa huitième année, sur une Manche Ouest à partir du Havre, un port Le Havre est en dessous de son niveau 1990, un autre, Caen, est à son niveau 1990, Cherbourg, Saint-Malo et Roscoff le dépasse de 10 à 20 points. La progression d'ensemble est réelle mais le pas lent. Les trafics du Havre et de Caen sont plus fragiles.
Trafic passager de 1996 à 1998 (uniquement le trafic France-Angleterre)
| Total |
25 264 237
|
26 166 157
|
23 898 419
|
3,57
|
-8,67
|
-5,41
|
| Passager | 1996 | 1997 | 1998 | Var. 96-97 | Var. 97-98 | Var. 96-98 |
| Dunkerque |
1 237 284
|
35 928
|
0
|
-70,91
|
-100,00
|
-100,00
|
| Calais |
18 149 157
|
20 059 962
|
18 116 566
|
10,53
|
-9,69
|
-0,18
|
| Boulogne/Mer |
904 469
|
874 641
|
912 217
|
-3,30
|
4,30
|
0,86
|
| Dieppe |
818 013
|
746 416
|
614 664
|
-8,75
|
-17,65
|
-24,86
|
| Le Havre |
881 946
|
933 912
|
866 366
|
5,89
|
-7,23
|
-1,77
|
| Caen |
853 643
|
974 219
|
965 788
|
14,12
|
-0,87
|
13,14
|
| Cherbourg |
1 479 000
|
1 191 000
|
1 324 848
|
-19,47
|
11,24
|
-10,42
|
| Saint-Malo |
541 325
|
529 397
|
598 457
|
-2,20
|
13,05
|
10,55
|
| Roscoff |
399 400
|
496 682
|
499 513
|
24,36
|
0,57
|
25,07
|
Les résultats de 1998 permettent peut-être de voir se dessiner des tendances naissantes. Plusieurs ports, Le Havre, Caen, Cherbourg, Saint-Malo connaissent des variations relativement brusques entre 1996 et 1998 qui ne s'apparenteraient pas à l'évolution molle de la décennie 1990 lisible au travers des indices. Ces variations pourraient être le témoin de l'affirmation d'éléments d'un nouveau contexte. Progression de 6 % en 1997, puis recul de 7 % en 1998 pour Le Havre. Progression de 14 % en 1997 puis recul de 1 % en 1998 pour Caen. Recul de 19 % en 1997, puis progression de 11 % en 1998 pour Cherbourg. Recul de 2 % en 1997 et progression de 13 % en 1998 pour Saint-Malo. Plusieurs phénomènes concourent à ces variations brusques, fermeture d'une ligne ici, réorganisation là, tassement du flux touristique une année lié au cours de la livre, etc.
Globalement, ces variations ne modifient pas radicalement les tendances du trafic sur la Manche Ouest observées toute la décennie. Par contre la série 1996-1998 révèle un phénomène qui ne relève sans doute pas de la variation ponctuelle : le trafic passager du Havre, – qui est marginal dans son activité –, et celui de Dieppe, fléchissent. La chute est rude pour Dieppe : baisse continue depuis 1993, 8 points de recul en 1997, 17 points en 1998, fermetures de lignes et réorganisation, 200 000 passages en moins en 2 années, 7 points de recul en 1998 pour Le Havre. Il faut alors regarder différemment la situation de Caen, non plus isolément mais dans un effet de chaîne : l'année 1997 ramène le port de Caen au niveau du million de passagers annuels, mais les années précédentes depuis 1993 avaient connu une baisse faible mais régulière. L'année 1998 voit une stagnation (-0,87 %). Dieppe, Le Havre, Caen, ne subiraient-ils pas la concurrence du Tunnel plus vivement et plus directement que les années précédentes ?
Les résultats des années 1996, 1997 et 1998 ne permettent pas de répondre avec certitude, mais ils tendent à renforcer l'hypothèse que le cône d'aspiration du lien fixe s'étend vers l'Ouest. Dès les premières années de l'ouverture du Tunnel, la ligne de Dieppe-Newhaven s'était trouvée fragilisée. Ses avantages comparatifs étaient faibles. On s'accordait alors à penser que l'influence du Tunnel n'allait pas au-delà et que la Manche Ouest avait des atouts particuliers que le Tunnel ne mettait pas à mal. Les résultats de Caen, Le Havre poussent au moins à reposer la question. Il est possible, voire vraisemblable, que le Tunnel concurrence les liaisons maritimes au-delà de Dieppe, pas seulement jusqu'à Caen, mais jusqu'à Cherbourg.
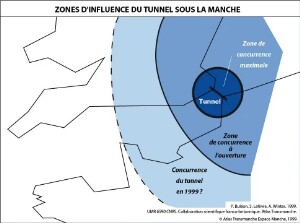
C. La montée en charge du Tunnel se poursuit
De 1 200 000 navettes voitures passagers en 1995, le trafic est passé en croissance constante à 3 350 000 en 1998, plus de 170 % de taux d'accroissement entre 1996 et 1998 (300 % d'augmentation). Les navettes passagers autocars ont transporté 23 000 personnes en 1995 et près de 100 000 en 1998. Le tonnage de marchandises est passé de 200 000 tonnes en 1994 à plus de trois millions de tonnes en 1998. L'Eurostar reliant Paris et Bruxelles à Londres transportait 155 000 personnes en 1994, 2,9 millions dès 1995, première année pleine, et a atteint 6,3 millions de passagers en 1998. La montée en charge est forte, les taux de croissance de tous les trafics par le Tunnel sur les deux dernières années, entre 1996 et 1998, dépassent les 30 %.
Cette montée en charge est constituée d'une part d'un report de trafic maritime sur le détroit ainsi que d'une captation d'une part de trafic aérien, et d'autre part d'un nouveau trafic généré par les nouvelles possibilités qu'offre le lien fixe. Il en est ainsi particulièrement de l'Eurostar. À côté de cette liaison centre à centre des deux grandes métropoles Londres et Paris, du trafic de personnes et de marchandises, venant et se dirigeant vers l'Allemagne, le Benelux, le Sud de l'Europe via la vallée du Rhône s'engouffre dans le tunnel. La concurrence au trafic maritime de la Manche Ouest n'est pas faite de cela.
| Total passagers |
nc
|
7 342 326
|
13 317 946
|
14 922 354
|
20 000 000
|
172,39
|
|
| Trafic | 1994 | 1995 | 1996 | 1997 | 1998 | Var. % 95-98 | Date ouvert. |
| Navettes passagers (voitures) |
0
|
1 222 694
|
2 076 954
|
2 319 160
|
3 351 348
|
174,10
|
26.06.95 |
| Navettes passagers (autocars) |
0
|
23 626
|
57 971
|
64 579
|
96 324
|
307,70
|
26.06.95 |
| Navettes fret (camions) |
52 785
|
390 975
|
519 003
|
* 255 908
|
704 666
|
80,23
|
25.07.94 |
| Eurostar (passagers) |
155 021
|
2 920 309
|
4 866 566
|
6 004 268
|
6 307 849
|
116,00
|
14.11.94 |
| Trains marchandises (tonnes) |
207 831
|
1 349 802
|
2 360 906
|
2 923 200
|
3 141 348
|
132,73
|
01.06.94 |
La captation ou l'attraction d'un trafic pouvant passer par les ports de la Manche Ouest résulte pour partie de l'amélioration du réseau routier français sur la façade littorale de la Manche. Lorsque les liaisons routières étaient difficiles entre Rouen et Calais, entre les deux rives normandes de la Seine, l'attraction du Tunnel était plus faible, le gain comparatif peu important.
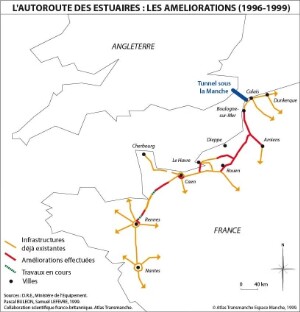
Avec l'ouverture complète de l'A84, dite autoroute des Estuaires entre Rouen et Dunkerque, et entre Caen, Le Havre et Dunkerque, la distance-temps est considérablement modifiée. Le lien fixe « se rapproche » ainsi un peu plus de la partie Ouest de la France.
D. Mobilités de population et intérêts des lignes de l'Ouest
L'extension du cône d'influence du lien fixe n'est pas pour autant un phénomène dont il faudrait penser qu'il répond systématiquement et de façon très large aux besoins des passagers des lignes maritimes de la Manche Ouest.
Les provenances et les destinations des passagers des lignes maritimes sont instructives à cet égard. Il ne faut pas avoir une image mentale selon laquelle le trafic passager sur la Manche serait une circulation de personnes dont la moitié viendrait du continent et l'autre moitié de la Grande-Bretagne. Le trafic passager est avant tout un trafic de Britanniques venant sur le continent et rentrant ensuite chez eux : au cours de la dernière décennie, 80 % des passagers sur la Manche étaient des ressortissants britanniques. Les 20 % restant sont essentiellement des continentaux européens, parmi lesquels (17 % de ces 20 %) les Français sont très majoritaires. Les passagers britanniques empruntant la Manche Ouest viennent des régions suivantes: le plus grand nombre du grand bassin Londonien (41 %), puis du Sud-Ouest et du Pays de Galles (31 %), en troisième lieu des Midlands (26 %) et de façon très marginale de l'Écosse (2 %). Pour beaucoup de ces Britanniques dont le but est la villégiature et le tourisme, les destinations se concentrent sur la moitié Ouest de la France : 60 % en 1996 sont allés en Basse-Normandie, Bretagne et Pays de la Loire, 30 % en Aquitaine et Poitou-Charentes. 8 % se sont rendus directement dans d'autres parties du territoire français. Cette destination peut être une première étape d'un voyage plus long sur le continent.
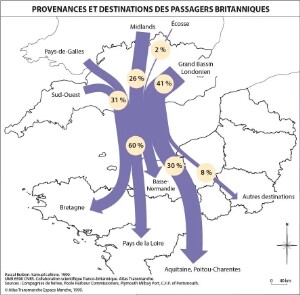
Cette structure des origines et destinations varie un peu dans ses proportions d'un port à l'autre, mais l'origine des arrivants britanniques n'est pas vraiment différente de Saint-Malo au Havre, en provenance de Poole et du Hampshire. Pour cette partie relativement centrale des lignes transmanche, près de la moitié des passagers (48 %) proviennent du South East et de l'East Anglia, près de 22 % du South West et du Pays de Galles, 28 % des Midlands et un petit, mais toujours présent, 1,5 % d'Écosse. Par contre, plus à l'ouest, de façon assez logique, ces proportions se déforment et donnent une plus forte part aux régions de l'ouest de la Grande-Bretagne. Sur la ligne Plymouth Roscoff, 62 % des passagers viennent des régions Ouest, 23 % des Midlands, 9 % du quart Sud-Est et 6 % d'Écosse.
Dans l'autre sens, les Français se rendant en Grande-Bretagne, majoritaires parmi les 20 % de l'ensemble des voyageurs, proviennent en majorité des régions proches : les deux Normandie, Bretagne et Pays de la Loire en troisième position. S'applique là une règle simple de choix du mode de transport selon la proximité. Les destinations suivent une logique du même ordre, plus la ligne prise est à l'ouest, ainsi Roscoff-Plymouth, plus les régions de l'Ouest britannique sont représentées (Cornouailles et tout le Sud-Ouest). Plus la ligne est à l'est, plus Londres représente une part importante des destinations. S'établit ainsi un jeu de destinations où les régions proches des ports d'arrivées reçoivent et conservent une part importante du trafic passager, puis joue une polarisation des grandes métropoles, puis enfin d'autres destinations où le tropisme Ouest-Atlantique au sens très large intervient notablement pour la clientèle anglaise très majoritaire.
Ce jeu d'origines/destinations marque les possibilités, et les limites de l'aspiration du trafic de la Manche Ouest par le tunnel. Les passagers, dont la motivation est le tourisme, peuvent arbitrer entre une traversée qui est le début des vacances et un passage par le tunnel. Les transporteurs pèsent les temps de parcours, les temps de repos obligatoires, les rapports distances-temps et distances-coûts. Il n'est pas certain que pour les passagers se dirigeant sur les régions ouest, le tunnel présente un quelconque avantage. La question se pose toujours en termes relatifs : si le réseau routier nord-sud dans l'ouest français est attractif et non dissuasif, si les liens intermodaux sont développés, cela renforce les ports de la Manche Ouest. Si la situation n'est pas bonne ou se dégrade, cela les dessert. À l'Ouest, dans cette convergence d'un flux croissant, de motivations différentes des clientèles, d'une offre de transport élargie, et de faiblesse relative de ports trop mono-activité et/ou mono-destination, se bâtit un contexte qui pourrait donner naissance à un paysage renouvelé du transmanche maritime.
C'est dans ce contexte qu'il faut apprécier l'ouverture de lignes fret et passagers vers de nouvelles destinations : d'autres ports d'Irlande que ceux actuellement desservis, l'Espagne, demain l'Écosse ? La concurrence est maximale sur les courtes distances pour le « port d'en face ». Rester sur ce créneau unique est une faiblesse pour un port. Ouvrir vers de nouvelles destinations qui intéressent ce même trafic est une réponse possible dont les premiers éléments se mettent en place. Jouent également en ce sens les difficultés de transports terrestres et l'évolution des réglementations les concernant. On pourrait alors voir se dessiner le paysage suivant : autour de l'activité transmanche courte distance amenée à aller de plus en plus vite (arrivée des liaisons 2 h 45 Portsmouth-Cherbourg), des liaisons vers des destinations transmanche intégrant un arrêt sur une île off shore pour le commerce duty free (c'est déjà le cas à l'été 1999 sur les îles Anglo-Normandes et l'île de Man), des liaisons vers des destinations plus lointaines, aujourd'hui Espagne, demain l'Écosse ou le nord de l'Angleterre, et du cabotage tant touristique que de fret pour désengorger les voies terrestres. L'évolution des paramètres environnement-politique-moyens de transports refaçonnerait ainsi le paysage du transmanche maritime.
Si une forte proportion des 4 500 000 passagers annuels sur la Manche Ouest n'est pas directement concernée par le Tunnel, la concurrence, dont on voit qu'elle commence de peser sur les résultats du centre de la Manche, peut jouer de plusieurs façons. Dans un contexte de trafic dont le volume général croît, le tunnel peut – et c'est ce qui se passe actuellement – prendre la plus grande part de la croissance. Le total des passagers sur la Manche, après avoir atteint le pic de 27 millions en 1994, est revenu à 25,5 millions en 1996 puis 24 millions en 1998, quand dans le même temps, les passagers Eurotunnel passaient de 13 à 20 millions. Le gain total est de 17 millions.
Le trafic Manche Ouest est en légère augmentation et s'établit au-dessus des 4 millions, on peut émettre l'hypothèse qu'une part de sa croissance s'est déroutée vers le Tunnel. Cette concurrence peut ne pas se contenter de capter du gain global, mais également peut affaiblir les ports de la Manche Ouest qui sont le plus à sa portée. Dieppe est le plus exposé, il n'y a pas de doute, mais Le Havre et Caen, voire Cherbourg ne sont pas à l'abri. Les infrastructures autoroutières nouvelles accentuent l'effet d'aspiration. Le trafic maritime Manche Ouest du Havre à Cherbourg est clairement plus exposé à la concurrence du Tunnel qu'il ne l'était les premières années.
L'enjeu est évidemment de taille, des emplois, des activités, une dynamique pour les villes et les régions concernées sont en cause. C'est vraisemblablement autour d'un raisonnement de filière, de services et d'attraits multiples que les différents acteurs économiques et institutionnels des régions de l'Ouest peuvent bâtir une réponse. Les mobilités qui se développent d'un rythme soutenu mettent en place de nouvelles équations avec les infrastructures et les modes de transport nouveaux. La concurrence du Tunnel n'est pas en soi mortelle, elle constitue une stimulation pour mieux prendre en compte ce flux en provenance des îles britanniques et transformer pour les ports et les territoires concernés un effet Tunnel en effet carrefour.
Note []
Pour citer ce document :
Buléon, P. (1999). Émergence d'un nouveau contexte pour le Transmanche maritime durant la décennie 1990 ?. Atlas Transmanche.